目次
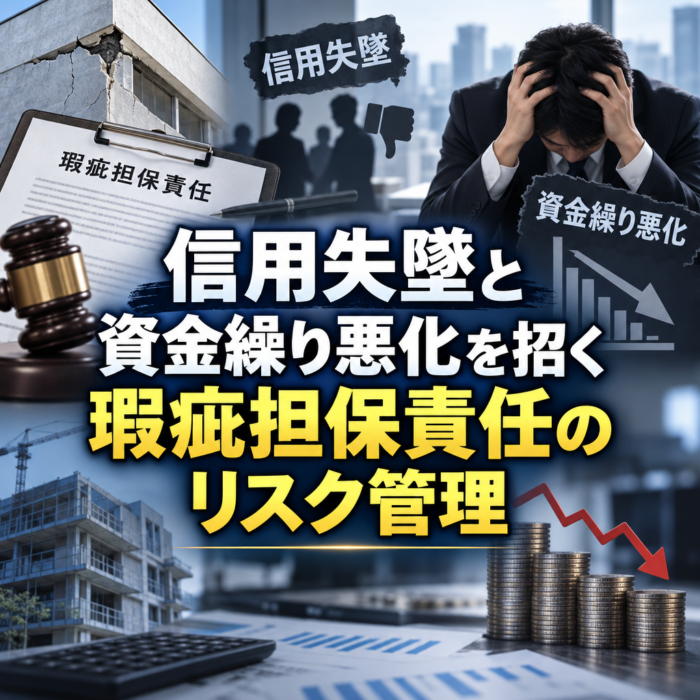
信用失墜と資金繰り悪化を招く瑕疵担保責任のリスク管理
現代のビジネス環境において、製品やサービスの品質は企業の生命線です。万が一、納品した商品に欠陥が見つかった場合、企業は「瑕疵担保責任(民法改正後は契約不適合責任)」という重い法的責任を負うことになります。この責任を軽視することは、単なる修理費用の発生に留まらず、修復不可能な信用失墜や、予期せぬ巨額の支出による資金繰り悪化を招く引き金となります。本記事では、この重大なリスクをどのように管理し、企業の持続可能性を確保すべきかを深く掘り下げます。
特に2020年の民法改正以降、買主の権利が強化されたことで、売主側のリスクは以前よりも増大しています。かつての「瑕疵担保責任」という概念は、より広範な「契約不適合責任」へと進化し、企業にはより高度な品質管理と契約実務が求められるようになりました。本稿では、最新の法的知見と実務上の対策を組み合わせ、読者の皆様が直面する可能性のあるリスクへの具体的な解決策を提示します。
瑕疵担保責任(契約不適合責任)の基礎知識と法的背景
まず整理すべきは、2020年4月の民法改正によって「瑕疵担保責任」という用語が「契約不適合責任」に改められた点です。これにより、単に「隠れた瑕疵」があるかどうかではなく、「納品物が契約の内容(種類、品質、数量)に適合しているか」が判断基準となりました。この変更は、売主にとってより厳格な責任を意味します。契約書に記載された仕様と少しでも異なる点があれば、それは直ちに責任追及の対象となり得るからです。
契約不適合責任において、買主が売主に対して行使できる権利は主に以下の4点です。これらは企業の財務状況に直接的な影響を与える強力な権利です。
- 追完請求権:修理、代替物の引渡し、不足分の引渡しを求める権利。
- 代金減額請求権:追完がなされない場合に、不適合の程度に応じて代金の減額を求める権利。
- 催告による解除権:契約の目的を達せられない場合に、契約自体を白紙に戻す権利。
- 損害賠償請求権:瑕疵によって生じた実損害の補填を求める権利。
以下の表は、旧民法と現行民法における主な違いをまとめたものです。この変化を理解することが、リスク管理の第一歩となります。
| 項目 | 旧民法(瑕疵担保責任) | 現行民法(契約不適合責任) |
|---|---|---|
| 責任の性質 | 法定責任(隠れた瑕疵に限定) | 債務不履行責任(契約内容との不一致) |
| 買主の権利 | 解除、損害賠償のみ | 追完請求、代金減額、解除、損害賠償 |
| 権利行使期間 | 瑕疵を知った時から1年以内 | 不適合を知った時から1年以内に通知 |
| 帰責事由 | 損害賠償に売主の過失は不要 | 損害賠償には売主の過失が必要 |
このように、現行法では買主の選択肢が増えたことで、売主は多角的な対応を迫られます。特に「追完請求」や「代金減額」は、日常的な取引の中で頻繁に発生しやすく、これが積み重なることで資金繰り悪化の要因となります。契約段階でいかに詳細な仕様を合意し、証拠として残すかが、後の紛争を防ぐ鍵となります。
信用失墜がもたらす長期的損失のメカニズム
瑕疵担保責任の問題が表面化した際、企業が最も恐れるべきは目に見える補修費用ではなく、目に見えない信用失墜です。一度「不良品を納品する会社」「対応が不誠実な会社」というレッテルを貼られると、その後の営業活動に甚大な支障をきたします。特にB2B(企業間取引)においては、信頼関係が取引の前提であるため、一つの瑕疵が既存顧客の離反だけでなく、新規顧客獲得の機会損失をもたらします。
SNSや口コミサイトが普及した現代では、品質トラブルの情報は瞬く間に拡散されます。かつては当事者間のみで解決できた問題も、今や公開情報として企業のブランド価値を毀損するリスクを孕んでいます。一度失った信頼を回復するには、失う際にかかった時間の何倍もの歳月とコストが必要です。信用失墜は、単なる評判の低下に留まらず、優秀な人材の採用難や、従業員のモチベーション低下といった組織内部の崩壊も引き起こします。
「信頼を築くには20年かかるが、壊すには5分しかかからない。そのことを考えれば、行動が変わるはずだ。」
この言葉が示す通り、品質管理への妥協は、長年積み上げてきた企業の資産を一瞬で無に帰す可能性を持っています。特に、瑕疵が発覚した後の初動対応が重要です。責任を回避しようとする姿勢や、不十分な調査報告は、顧客の不信感を増幅させます。誠実な謝罪と迅速な追完、そして再発防止策の提示こそが、信用失墜を最小限に食い止める唯一の道です。
資金繰り悪化を招くコストの正体
瑕疵担保責任の追及を受けた際、企業は予期せぬキャッシュアウトを強いられます。これが資金繰り悪化の直接的な原因となります。多くの企業は、通常の営業利益の中からこれらの費用を捻出しようとしますが、大規模なリコールや訴訟に発展した場合、その金額は当初の利益を遥かに上回ることが珍しくありません。特に中小企業にとっては、一度の重大な瑕疵が倒産リスクに直結することもあります。
具体的にどのようなコストが発生するのか、以下のリストに整理しました。これらは表面化しているものから、見えにくい隠れたコストまで多岐にわたります。
- 直接的コスト:製品の回収(リコール)費用、修理・交換のための部品代および人件費、再送のための物流費。
- 法的・補償コスト:弁護士費用、裁判費用、遅延損害金、顧客への損害賠償金。
- 機会損失コスト:対応に追われることで本来行うべき営業活動が停止する損失、納期遅延による他案件への波及。
- 財務的コスト:支払いのための緊急融資に伴う金利負担、格付け低下による資金調達条件の悪化。
特に注意が必要なのは、損害賠償の範囲です。現行法では、売主に過失がある場合、通常生ずべき損害だけでなく、特別の事情によって生じた損害についても、予見可能性があれば賠償責任を負う可能性があります。例えば、納品した部品の欠陥により顧客の工場が1週間停止した場合、その期間の営業利益まで補償しなければならないケースもあります。このような巨額の賠償は、一瞬にして資金繰り悪化を招き、企業の存続を危うくします。
実務で使える具体的なリスク回避策
瑕疵担保責任のリスクを最小化するためには、予防、検知、対応の3段階での対策が不可欠です。まず「予防」の観点では、契約書の作成が最も重要です。民法は任意規定が多いため、契約書で責任の範囲を限定することが可能です。例えば、損害賠償の額に上限を設けたり、追完請求ができる期間を民法の「1年」よりも短縮したりする条項を盛り込むことが一般的です。
次に「検知」の段階では、徹底した品質管理体制(QC)の構築が求められます。ISO9001などの国際規格に準拠した管理はもちろんのこと、出荷前の検査記録をデジタルデータで保存し、トレーサビリティを確保することが重要です。万が一瑕疵が指摘された際、自社の製造工程に不備がなかったことを証明できれば、過失を否定し、損害賠償責任を免れる、あるいは軽減できる可能性が高まります。
- 契約書の最適化:責任の範囲、期間、上限額を明確に定め、リスクを限定する。
- 保険の活用:生産物賠償責任保険(PL保険)やリコール保険に加入し、万が一の巨額支出に備える。
- 品質管理のデジタル化:検査ログを保存し、不当なクレームに対する防御力を高める。
- 初動マニュアルの整備:不具合発覚時の報告ルートと対応手順を事前に決めておく。
また、資金繰り悪化を防ぐための財務的な備えも忘れてはなりません。特定の製品ラインにリスクが集中している場合、その製品の売上の一部を「品質保証引当金」として積み立てておく、あるいは緊急時のコミットメントライン(融資枠)を金融機関と契約しておくといった対策が有効です。リスクを「見える化」し、あらかじめコストとして織り込んでおくことが、経営の安定性を高めます。
成功事例と失敗事例から学ぶ教訓
ここでは、瑕疵担保責任への対応が明暗を分けた2つの事例を紹介します。まず失敗事例として、ある精密機器メーカーのケースを挙げます。この企業は、納品した部品に微細な欠陥があるとの指摘を受けましたが、「仕様の範囲内である」と主張し、調査を後回しにしました。結果として、顧客の製品が市場で大規模な故障を起こし、数億円規模の損害賠償請求に発展。対応の遅れが信用失墜を招き、主要取引先をすべて失ったことで、最終的に資金繰り悪化により民事再生法を申請するに至りました。
一方、成功事例(リスク転換事例)としては、ある住宅メーカーの対応が参考になります。引き渡し後の物件に重大な雨漏りの瑕疵が見つかった際、同社は即座に専門チームを派遣。原因を特定し、当該物件だけでなく、同時期に施工した全物件の無償点検を実施しました。この誠実かつ迅速な対応は、かえって顧客からの信頼を高める結果となり、「アフターサービスが充実している会社」という評判を生みました。
これらの事例から学べる教訓は、瑕疵は「隠すもの」ではなく「早期に解決すべき課題」であるということです。初期段階でのコストを惜しんで問題を先送りにすれば、後に雪だるま式に膨れ上がった代償を払うことになります。失敗事例の多くは、技術的な問題よりも、経営判断の誤りやコミュニケーションの欠如が原因で致命傷を負っています。リスク管理とは、単なる事務作業ではなく、企業の誠実さを試される経営そのものであると言えます。
将来予測:デジタル化とESGが変える品質責任のあり方
今後、瑕疵担保責任のリスク管理はさらなる変革期を迎えます。その中心にあるのが「デジタル化」と「ESG経営」です。IoT技術の進化により、製品の稼働状況をリアルタイムで監視する「プレディクティブ・メンテナンス(予知保全)」が可能になっています。これにより、瑕疵が顕在化して損害が発生する前に、売主側から部品交換を提案するといった攻めのリスク管理が普及するでしょう。
また、ESG(環境・社会・ガバナンス)の観点からは、製品の長寿命化や廃棄物削減が求められています。安易な「交換」による対応ではなく、いかに「修理」して長く使わせるかという、サーキュラーエコノミー(循環型経済)への適合も、広義の品質責任に含まれるようになります。品質問題によるリコールは、資源の浪費として投資家からも厳しくチェックされる時代です。信用失墜のリスクは、顧客だけでなく投資家や社会全体に対しても拡大しています。
さらに、AIを用いた契約書レビューの自動化も進んでいます。過去の紛争事例を学習したAIが、自社に不利な瑕疵担保条項を瞬時に検知し、最適な修正案を提示するツールは、すでに多くの法務現場で導入され始めています。テクノロジーを味方につけることで、人的ミスを減らし、より強固な防御壁を築くことが、次世代の企業経営における標準となるはずです。
まとめ:持続可能な成長のための品質経営
瑕疵担保責任(契約不適合責任)への対応は、単なる法的義務の履行ではありません。それは、信用失墜を防ぎ、資金繰り悪化を回避するための、極めて戦略的な経営判断です。製品の品質を保証することは、顧客との約束を守ることであり、その積み重ねが企業のブランド価値を形成します。リスクを正しく理解し、契約・現場・財務の三位一体で対策を講じることが、不確実な市場を生き抜くための唯一の正攻法です。
本記事で解説した以下のポイントを、ぜひ貴社のリスク管理体制の見直しに役立ててください。
- 民法改正による「契約不適合責任」への理解を深め、契約書を最新の状態にアップデートする。
- 瑕疵発覚時の初動対応をマニュアル化し、誠実な姿勢で信用失墜を最小限に抑える。
- PL保険の活用やキャッシュリザーブにより、突発的な資金繰り悪化に備える。
- デジタル技術を導入し、品質管理と契約実務の精度を向上させる。
品質は、一度損なわれれば取り戻すのが困難な資産です。しかし、万全のリスク管理体制を敷くことで、たとえ問題が発生してもそれを信頼回復のチャンスに変えることができます。今日から始める一歩が、貴社の10年後、20年後の安定した成長を支える礎となるでしょう。